Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
Ähnliche Suchbegriffe für Refraktive Fehler
Top-Angebote
Produkte zum Begriff Refraktive Fehler:
-
Refraktive ChirurgieRefraktive Chirurgie , Refraktive Chirurgie - in allen Facetten und mit Videos Die Refraktive Chirurgie hat in den letzten Jahren weiter an Bedeutung gewonnen, ist sie doch für immer mehr Menschen das Mittel der Wahl für eine gute Sicht. Ebenso gibt es zahlreiche Entwicklungen und technische Neuerungen in diesem Feld. Diese komplett überarbeitete und erweiterte Neuauflage widmet sich allen Aspekten der Refraktionschirurgie nach aktuellen wissenschaftlichen Kenntnissen und baut auf den Erfahrungsschatz zahlreicher Experten. Operateure erhalten wertvolle Hinweise zur optimalen Vorbereitung und Durchführung des Eingriffs und zur Nachbetreuung ihrer Patienten. Aus dem Inhalt · Grundlagen zur Optik, Anatomie und Physiologie · Indikation und Diagnostik · Refraktive Hornhautchirurgie: Eximerlaser, Femtosekundenlaser,Komplikationsmanagement · Refraktive intraokulare Chirurgie: Intraokularlinsen, Techniken, Kalkulation und Linsenextraktion · Patientenberatung und -aufklärung Folgende Fragen werden u.a. beantwortet: Kommt dieser Patient grundsätzlich für einen refraktiven Eingriff in Frage? Welches Verfahren würde am besten passen? Welche Vor- und Nachteile haben die verschiedenen Verfahren? Wie werden Komplikationen vermieden? Plus OP-Videos Alle wichtigsten Operationstechniken werden in Videos dargestellt und geben wertvolle Hilfestellung. Fundiert, umfassend, aktuell: Alle Aspekte der refraktiven Chirurgie von der Hornhaut- über die Intraokularchirurgie bis zur Presbyokopiekorrektur. Der Herausgeber Univ.-Prof. Dr. med. Thomas Kohnen , Direktor der Klinik für Augenheilkunde und Leiter der Refraktiven Chirurgie, Universitätsklinikum Frankfurt Main. Er ist aktuell Präsident des International Intraocular Implant Clubs (IIIC) sowie der Vereinigung der Rhein-Mainschen Augenärzte, ehemaliger Präsident und jetzt Vorstandsmitglied der deutschen ophthalmologischen Gesellschaft (DOG) und der Dt. Gesellschaft für Intraokularlinsen-Implantation, interventionelle und refraktive Chirurgie (DGII), und Vorstandsmitglied der European Society of Cataract and Refractive Surgery (ESCRS). , Reiningungssets > Autopflege & Aufbereitung , Auflage: 2. Auflage 2023, Erscheinungsjahr: 20230908, Beilage: Book w. online files / update, Redaktion: Kohnen, Thomas, Auflage: 23002, Auflage/Ausgabe: 2. Auflage 2023, Abbildungen: XVI, 417 S. 166 Abbildungen, 148 Abbildungen in Farbe. Mit Online-Extras., Themenüberschrift: MEDICAL / Ophthalmology, Keyword: Excimer Laser;Hornhautchirurgie;Intrakorneale Implantate;Inzisionale Chirurgie;Kohnen;Presbyopiekorrektur;Refraktive Chirurgie;Refraktive Intraokularchirurgie;Thermokeratoplastik;IOL Linse;IOL calculator, Fachschema: Auge - Augenkrankheit - Augenheilkunde~Intraokular~Okulär~Ophthalmologie~Medizin / Allgemeines, Einführung, Lexikon~Medizin / Spezialgebiete~Chirurgie, Fachkategorie: Medizinische Spezialgebiete~allgemeine Chirurgie, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 212, Höhe: 22, Gewicht: 1400, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KIT Scientific Publishing Refraktive Multifokusröntgenlinsen und Hartmann-Shack-Sensoren (Deutsch, Softcover, Alexander Opolka) (57112114)KIT Scientific Publishing Refraktive Multifokusröntgenlinsen und Hartmann-Shack-Sensoren (Deutsch, Softcover, Alexander Opolka) (57112114)38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **


Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
Top-Angebote
Produkte zum Begriff Refraktive Fehler:
-
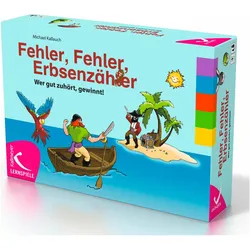
Kallmeyer Fehler, Fehler, Erbsenzähler (Spiel) (Deutsch, 2 - 6 Spieler)Fehler, Fehler, Erbsenzähler ist ein spannendes Vorlese- und Zuhörspiel für 2 bis 6 Spielende ab 5 Jahren. Auf einen Blick: Wer Fehler, Fehler, Erbsenzähler spielt, lernt genau zuzuhören, richtig zu kombinieren und Widersprüche zu erkennen. Es gibt 48 Geschichten auf 36 liebevoll illustrierten Spielkarten. Das Spiel ist sofort einsetzbar und kann ab zwei Personen gespielt werden. Ein Kontrollmechanismus sorgt dafür, dass derjenige gewinnt, der gut zuhört. Jedes Kind liebt Geschichten, und Vorlesen und Zuhören bieten zahlreiche Lernmöglichkeiten. Wenn die Geschichte zu einer spannenden Suche einlädt, bei der das eigene Kombinationsvermögen gefragt ist, sind Kinder besonders motiviert – und hier kommt Fehler, Fehler, Erbsenzähler buchstäblich ins Spiel. Mit insgesamt 48 Geschichten schulen Kinder ab 5 Jahren genaues Zuhören, Konzentration und Merkfähigkeit spielerisch. Der Wettstreit mit den Mitspielenden spornt zusätzlich an, denn es gewinnt, wer am besten zugehört und kombiniert hat. So geht's: Die Spielgruppe bestimmt einen oder eine Vorlesende – ein älteres Kind oder einen Erwachsenen – und wählt die Geschichte aus, die gespielt werden soll. Der oder die Vorlesende liest die Geschichte der Reihe nach – von Karte A bis Karte C – langsam und mit Betonung vor. Die Mitspielenden hören aufmerksam der ganzen Geschichte zu und markieren mit ihren drei Spielsteinen im Geheimen auf ihren Auswertungskarten die drei Aspekte, die ihrer Meinung nach widersprüchlich sind. Da hat der Kapitän einmal einen roten, einmal einen schwarzen Bart, der Zaubertrank ist einmal eiskalt, einmal kochend heiss, die Kinder reiten einmal auf einem Schimmel, einmal auf einem schwarzen Pferd – schnell merken die Spielerinnen und Spieler, dass es gar nicht so einfach ist, die Widersprüche aufzudecken. Die Auflösung über den Kontrollmechanismus der Geschichtenkarten birgt weitere Überraschungen, die für Spielspass sorgen.25,60 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Refraktive ChirurgieRefraktive Chirurgie , Refraktive Chirurgie - in allen Facetten und mit Videos Die Refraktive Chirurgie hat in den letzten Jahren weiter an Bedeutung gewonnen, ist sie doch für immer mehr Menschen das Mittel der Wahl für eine gute Sicht. Ebenso gibt es zahlreiche Entwicklungen und technische Neuerungen in diesem Feld. Diese komplett überarbeitete und erweiterte Neuauflage widmet sich allen Aspekten der Refraktionschirurgie nach aktuellen wissenschaftlichen Kenntnissen und baut auf den Erfahrungsschatz zahlreicher Experten. Operateure erhalten wertvolle Hinweise zur optimalen Vorbereitung und Durchführung des Eingriffs und zur Nachbetreuung ihrer Patienten. Aus dem Inhalt · Grundlagen zur Optik, Anatomie und Physiologie · Indikation und Diagnostik · Refraktive Hornhautchirurgie: Eximerlaser, Femtosekundenlaser,Komplikationsmanagement · Refraktive intraokulare Chirurgie: Intraokularlinsen, Techniken, Kalkulation und Linsenextraktion · Patientenberatung und -aufklärung Folgende Fragen werden u.a. beantwortet: Kommt dieser Patient grundsätzlich für einen refraktiven Eingriff in Frage? Welches Verfahren würde am besten passen? Welche Vor- und Nachteile haben die verschiedenen Verfahren? Wie werden Komplikationen vermieden? Plus OP-Videos Alle wichtigsten Operationstechniken werden in Videos dargestellt und geben wertvolle Hilfestellung. Fundiert, umfassend, aktuell: Alle Aspekte der refraktiven Chirurgie von der Hornhaut- über die Intraokularchirurgie bis zur Presbyokopiekorrektur. Der Herausgeber Univ.-Prof. Dr. med. Thomas Kohnen , Direktor der Klinik für Augenheilkunde und Leiter der Refraktiven Chirurgie, Universitätsklinikum Frankfurt Main. Er ist aktuell Präsident des International Intraocular Implant Clubs (IIIC) sowie der Vereinigung der Rhein-Mainschen Augenärzte, ehemaliger Präsident und jetzt Vorstandsmitglied der deutschen ophthalmologischen Gesellschaft (DOG) und der Dt. Gesellschaft für Intraokularlinsen-Implantation, interventionelle und refraktive Chirurgie (DGII), und Vorstandsmitglied der European Society of Cataract and Refractive Surgery (ESCRS). , Reiningungssets > Autopflege & Aufbereitung , Auflage: 2. Auflage 2023, Erscheinungsjahr: 20230908, Beilage: Book w. online files / update, Redaktion: Kohnen, Thomas, Auflage: 23002, Auflage/Ausgabe: 2. Auflage 2023, Abbildungen: XVI, 417 S. 166 Abbildungen, 148 Abbildungen in Farbe. Mit Online-Extras., Themenüberschrift: MEDICAL / Ophthalmology, Keyword: Excimer Laser;Hornhautchirurgie;Intrakorneale Implantate;Inzisionale Chirurgie;Kohnen;Presbyopiekorrektur;Refraktive Chirurgie;Refraktive Intraokularchirurgie;Thermokeratoplastik;IOL Linse;IOL calculator, Fachschema: Auge - Augenkrankheit - Augenheilkunde~Intraokular~Okulär~Ophthalmologie~Medizin / Allgemeines, Einführung, Lexikon~Medizin / Spezialgebiete~Chirurgie, Fachkategorie: Medizinische Spezialgebiete~allgemeine Chirurgie, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 212, Höhe: 22, Gewicht: 1400, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Refraktive Fehler
-
KIT Scientific Publishing Refraktive Multifokusröntgenlinsen und Hartmann-Shack-Sensoren (Deutsch, Softcover, Alexander Opolka) (57112114)KIT Scientific Publishing Refraktive Multifokusröntgenlinsen und Hartmann-Shack-Sensoren (Deutsch, Softcover, Alexander Opolka) (57112114)38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
-
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.